炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:贝莱德资产管理)
2026年步入最后一个季度。回顾这一年,AI投资热潮与主权借贷需求形成共振,全球资本格局经历深刻变化:美债收益率突破前期高点,而全球股市在AI驱动的盈利增长支撑下,依然保持韧性。面对这样的市场格局,投资者该如何应对?是继续拥抱风险资产,还是转向防御?是锁定长久期收益,还是灵活配置短债?是固守资产类别框架,还是跳出标签寻找真正驱动回报的源头?
我们的答案渐趋清晰:我们仍看好风险资产,但更注重优选,并更倾向于AI领域的瓶颈环节、短期债券以及打破资产类别标签的投资机会。

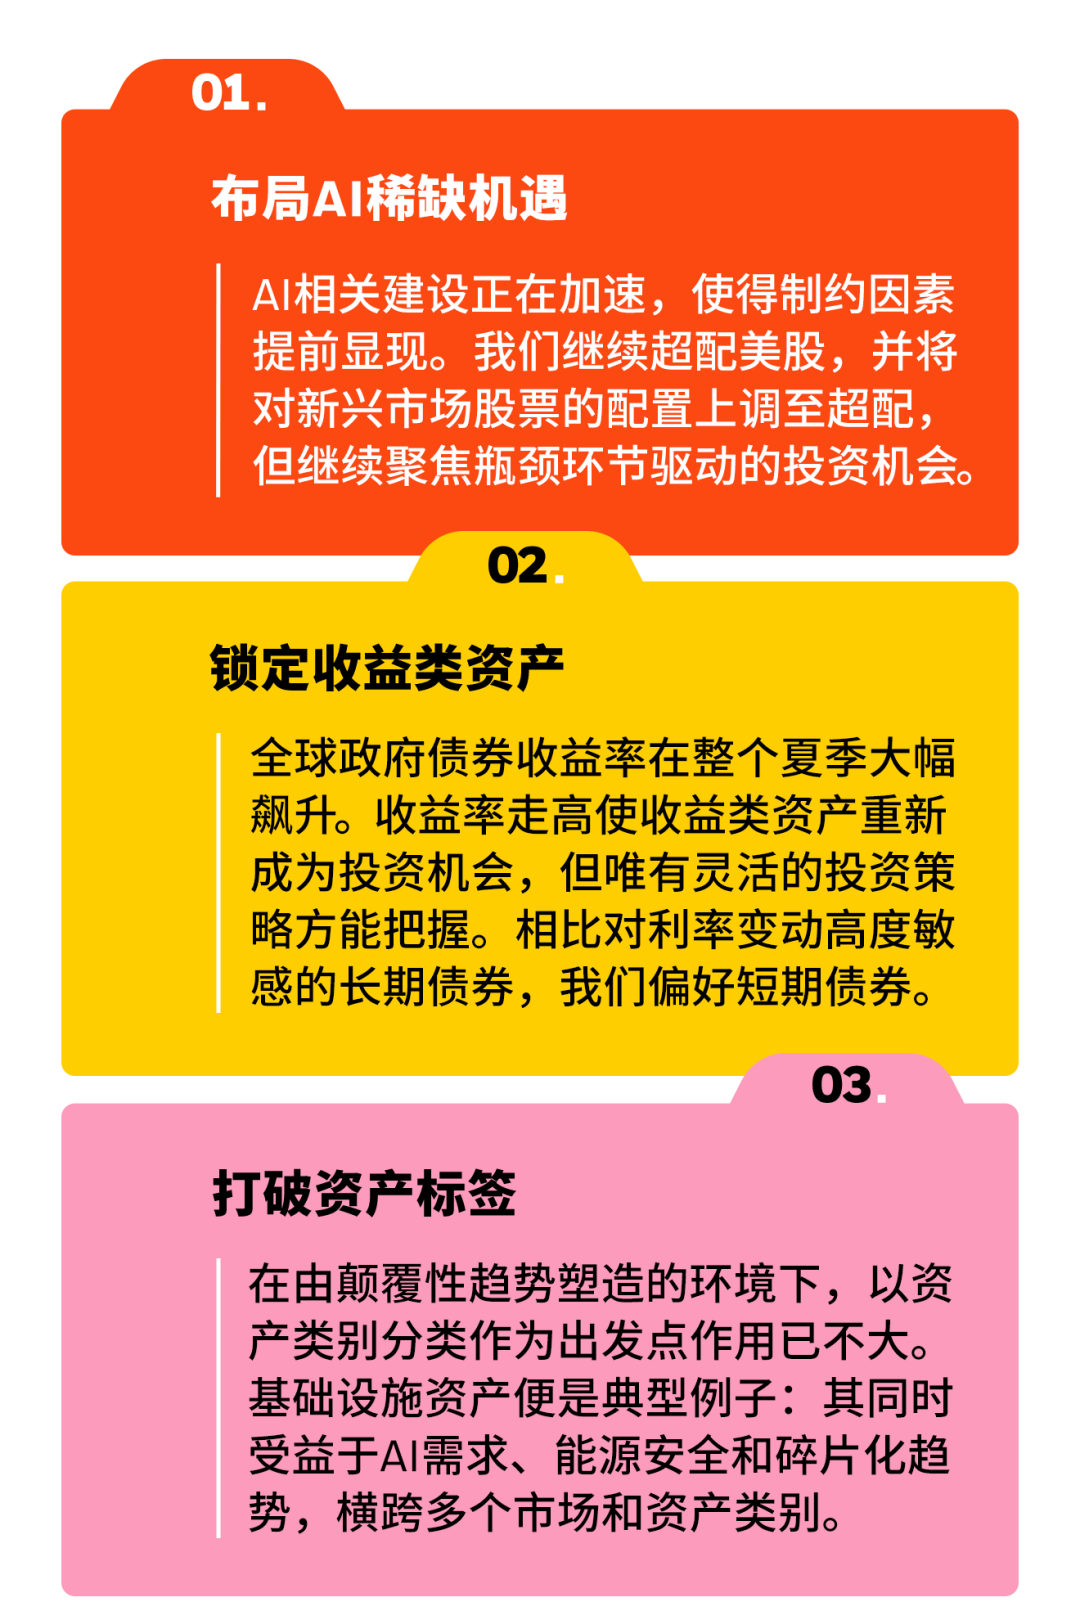


AI投资热潮正产生两方面的广泛影响:一方面提振经济活动和企业盈利,另一方面吸收更多资本、电力、原材料和资产负债表承载能力。大规模政府举债进一步增加了融资需求。因此,即使AI推动经济增长,资本成本仍在上升。
这些发展进一步印证了我们《年中投资展望》的核心主题:AI有望持续推动经济增长和生产率提升,但通往富足的道路,要先经历资本、原材料和劳动力稀缺的阶段。
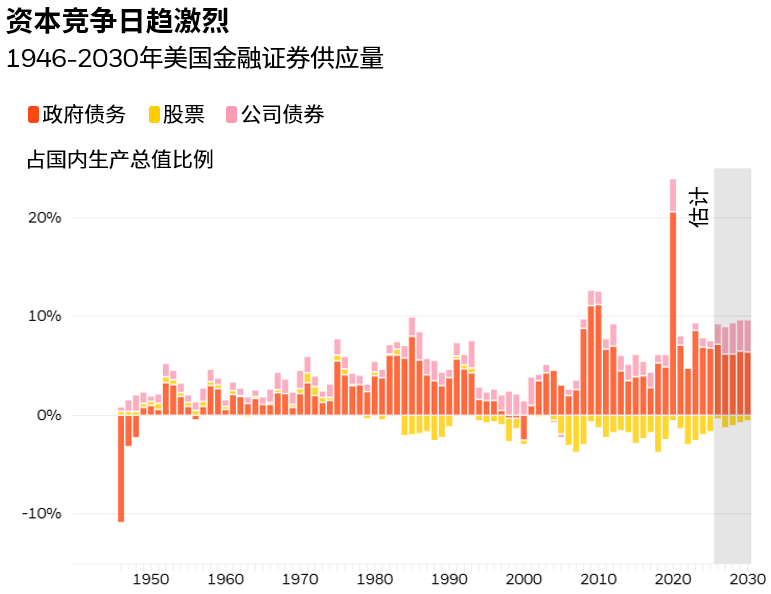
资料来源:贝莱德智库、美国国会预算办公室(CBO)、美联储、美国能源信息署(EIA),数据来自PitchBook。注:上图呈列的是1946年以来美国证券的净供应量。分析采用净交易流量而非总发行量。股权衡量指标为总发行量减去股份回购和通过并购注销的股权。负值代表股权注销。未来债务估计按净发行量进行滚动推算。未来股权估计仅按净发行量滚动推算,并假设估值不变。

值得关注的是,通胀压力并不仅限于资本市场。美国劳动力供给同样面临制约:维持失业率稳定所需的就业岗位增长的速度已经放缓,这使得近期非农就业增长相对于供给依然强劲。薪资增长和核心通胀仍处于高位,这压缩了美联储的政策宽松空间。若价格压力持续,货币政策进一步收紧的风险依然存在。
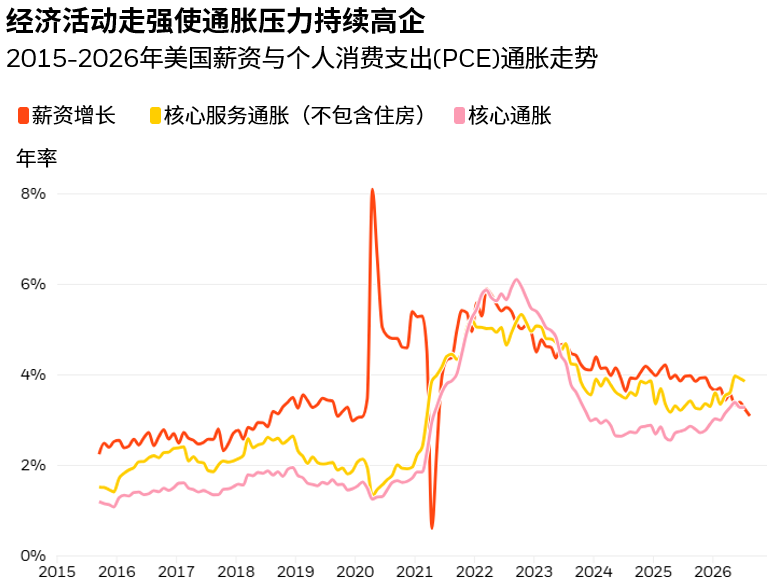
资料来源:贝莱德智库、美国劳工统计局及美国经济分析局,数据来自Haver Analytics,2026年9月。注:图中线条呈列的是核心通胀、核心服务(不包含住房)通胀和薪资的年度变化。通胀指标采用个人消费支出衡量。薪资增长反映平均时薪的年度变化。


美国企业盈利预期持续上升,其中AI相关公司在未来一年的盈利增长中占较大份额。这也能解释,为何本轮股市对收益率上行的承受能力,明显强于2022年。我们仍看好AI,同时随着融资需求和资本密集度上升,将重点关注瓶颈环节和基础设施相关机会。
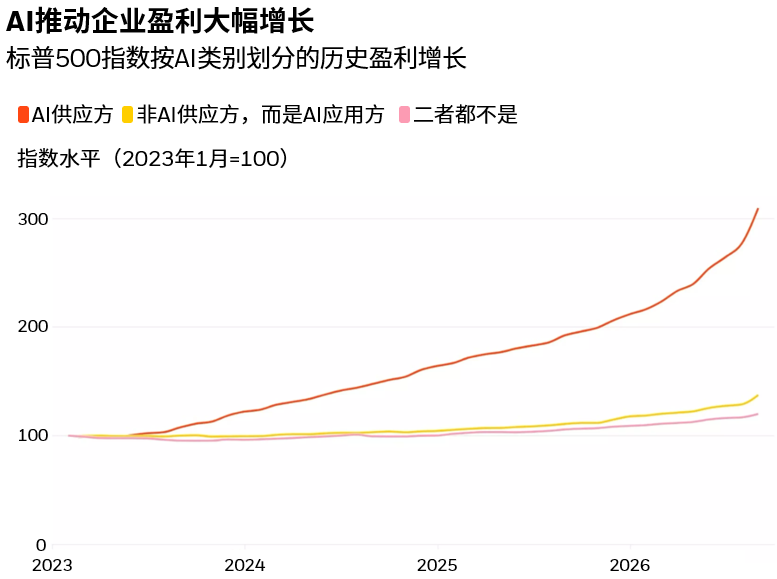
资料来源:贝莱德智库及麻省理工学院(MIT),2026年8月。注:标普500指数的分类是通过大型语言模型对10-K文件进行分析,并采用麻省理工学院论文《AI采用与企业绩效》(Artificial Intelligence Adoption and Firm Outcomes)中提出的AI采用分类框架确定。盈利增长基于历史盈利,以2023年1月=100为基准。所示数据仅代表过往表现。过往表现并非当前或未来业绩的可靠指示。指数回报不反映管理费、交易成本或开支。指数不受管理,投资者无法直接投资于指数。

收益率上行重新带来收益机会,但不同久期资产的吸引力并不相同。相比长期政府债券,我们更偏好短期债券,因为庞大的债券发行规模及期限溢价风险可能加剧长期债券的波动。信用债同样需要精选。尽管整体利差仍处于较窄水平,但板块内部的分化正在加剧。
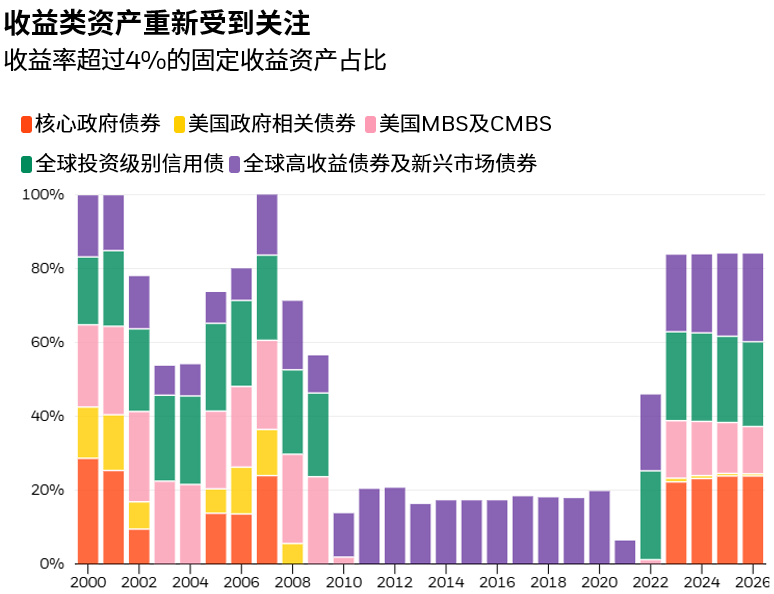
资料来源:贝莱德智库,数据来自LSEG Datastream,截至2026年8月31日。注:柱状图呈列的是在选定范围内,平均年度收益率超过4%的资产按市值加权后的权重;这些资产在彭博多元债券指数(Bloomberg Multiverse Bond Index)中约占70%。核心政府债券包括美国国债和欧元区核心政府债券;美国政府相关债券包括机构债券和市政债券;美国住宅按揭抵押证券和商业按揭抵押证券(MBS及CMBS)包括这两个证券化板块;全球高收益债券和新兴市场债券还包括欧元区外围国家政府债券。所示数据仅代表过往表现。过往表现并非当前或未来业绩的可靠指示。指数表现回报不反映任何管理费、交易成本或开支。指数不受管理,投资者无法直接投资于指数。
元股证券:ygzq.hk
当前到期的债务中,大部分是在利率远低于当前水平时发行的。以当前的收益率进行再融资,可能给对即时现金流生成能力要求更高的项目和企业带来偿债压力,其中包括AI建设和私募市场的部分领域。这使得融资结构设计和投资管理人的选择变得愈发关键。
武汉炒股配资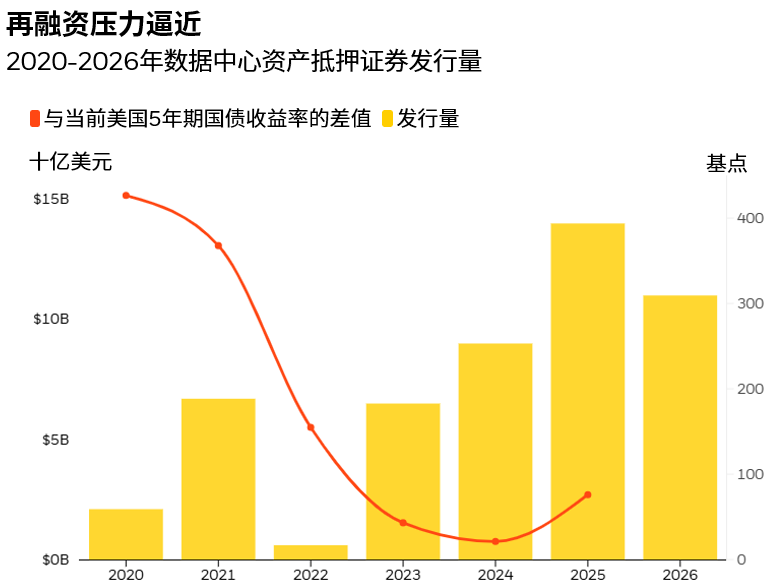
资料来源:贝莱德智库,数据来自花旗及LSEG Datastream,2026年8月。注:上图呈列的是数据中心资产抵押证券(ABS)发行量。图中线条呈列的是各年度发行时的5年期美国国债收益率与当前5年期收益率的变动差值。5年期收益率最能反映数据中心ABS交易的平均久期。

AI相关盈利增长为股市提供支撑,较高债券收益率也重新带来收益机会。但资金需求增加、通胀压力及再融资风险,使这些机会更需要区别看待。四季度的关键并非在风险与防御之间简单二选一,而是在关注增长机会的同时,审慎评估资金成本、债券期限和融资结构,有选择地把握收益机会。
 ]article_adlist-->
本文件由贝莱德编制,不应赖以作为预测、研究或投资建议,也不应构成购买或出售任何证券或采用任何投资策略之建议、募集或劝诱。本文之意见发表于上述日期,并可因应其后的条件转变而有所变动。本文件所载之讯息及意见取自贝莱德认为可靠的专属和非专属来源,并不一定涵盖所有资料,且无法保证其准确性。因此,并未对其准确性或可靠性作出保证,而贝莱德及其人员、雇员或代理商不会对任何其他形式的错误及遗漏所引致的责任负责(包括因疏忽而对任何人士负责)。本文件可能含有非仅基于过往资讯而提供之「前瞻性」资讯。有关资讯可能涵盖(其中包括)预计及预测。概不保证所做预测将会实现。是否依赖本文件所载的信息由阁下自行决定。本文件仅编制以供参考用,并不构成购买或出售任何证券、贝莱德基金或任何投资策略的投资建议、要约或招揽。一旦根据若干司法管辖区的证券法,贝莱德基金,任何投资策略或证券的要约、招揽、购买或出售行为属不合法,则不得向该些司法管辖区的任何人提供或出售任何证券。投资涉及风险,过往的表现对未来的业绩并不具指示作用。
未经贝莱德的事先书面批准前,任何人士不得以任何形式或以任何方法(电子、机械、录制等其他方法)复制、于检索系统储存、传送或分发本文件的任何部份。
©2026 BlackRock, Inc. 或其附属公司版权所有。BLACKROCK乃BlackRock, Inc., 或其附属公司的注册商标。任何其他商标归属于其各自的所有人。
MKTG1026-H-6008912-EXP1027股票杠杆盈利策略
 海量资讯、精准解读,尽在新浪财经APP
炒股多空网提示:本文来自互联网,不代表本网站观点。